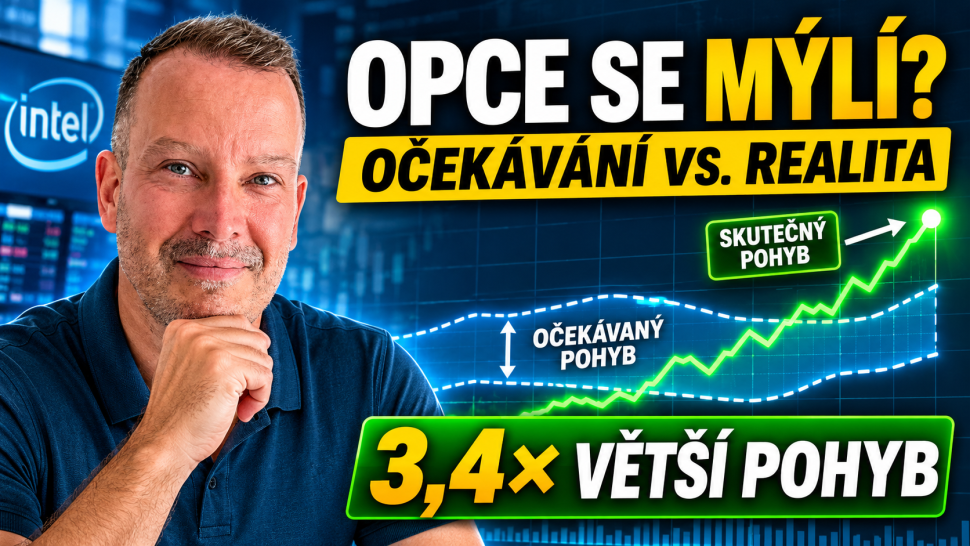
7 z 10 akcií se po výsledcích pohnulo méně, než čekaly opce. U Intelu byl pohyb 3,4krát větší
Martin Kopáček — 21 let praxe v obchodování na finančních trzích. Publikováno 12. listopadu 2026. Kategorie: Opce, volatilita a struktura trhu.
Klíčové body
- Očekávaný pohyb po výsledcích, který opce nacenily, překročilo v letošní podzimní výsledkové sezóně jen 109 z 388 sledovaných amerických firem, tedy zhruba 28 % (EarningsWatcher, stav k 10. listopadu 2026, měřeno podle závěrečných cen).
- U 21 velkých firem sledovaných bankou Saxo byl skutečný pohyb akcie po zprávě mediánem jen zhruba poloviční oproti tomu, co opce předem nacenily (stav k 11. listopadu 2026).
- Výjimky byly extrémní: Intel spadl o 28,6 % při naceněném pohybu ±8,5 % (3,4násobek), Regeneron vzrostl o 13,3 % při ±4,3 % (3,1násobek), Salesforce o 22,6 % při ±8,1 % (2,8násobek).
- Opačným směrem: u Paychexu opce čekaly největší pohyb sezóny ±29 % a akcie se pohnula o 8,8 %; u Upstartu čekaly ±13,3 % a akcie se pohnula o 0,3 %.
- Výsledek měření silně závisí na metodě: podle nejvyššího pohybu během dne překročily naceněný pohyb čtyři z pěti firem v malém potvrzeném vzorku téhož zdroje.
O co jde
Před každou výsledkovou zprávou si trh „nacení“ nejistotu. Z cen opcí se dá spočítat, o kolik procent se akcie podle obchodníků pravděpodobně pohne — tomu se říká očekávaný (implikovaný) pohyb. Očekávaný pohyb po výsledcích je tedy cena, kterou trh platí za nejistotu kolem jedné zprávy. Kupec opce na tenhle pohyb sází a platí za něj, prodejce opce ho naopak inkasuje jako pojistné. Podobný princip jsem rozebíral u Nasdaqu, jehož volatilita byla den předem o 46 % dražší než u S&P 500.
Proč by to mělo zajímat i někoho, kdo opce nikdy neobchodoval? Protože výsledková sezóna je období, kdy jednotlivé akcie skáčou o desítky procent za noc. Kdo drží konkrétní firmy — přímo, přes zaměstnanecké akcie nebo přes koncentrovaný fond — nese přesně tohle riziko. A čísla z letošního podzimu ukazují dvě věci zároveň: většinou se trh bojí zbytečně, ale když se netrefí, netrefí se o násobky.
Přesná čísla
- Vzorek: 396 sledovaných výsledkových zpráv od 14. července do 10. listopadu 2026. U 388 předběžně vyhodnocených firem překročilo očekávaný pohyb 109 (zhruba 28 %, výpočet z údajů zdroje). Předběžné hodnoty se počítají z kumulativních závěrečných cen a mohou se ještě zvětšit. Zdroj: EarningsWatcher, Q3 2026 scorecard, aktualizováno 11. 11. 2026.
- Potvrzený vzorek pěti firem měřený nejvyšším pohybem během dne: Goldman Sachs ±4,6 % naceněno / 9,4 % skutečně; Netflix ±11,0 % / 12,2 %; Tesla ±6,3 % / 15,6 %; Alphabet ±6,5 % / 7,9 %; Texas Instruments ±9,9 % / 6,8 % (vešel se). Zdroj: tamtéž.
- Největší překročení: Intel ±8,5 % / −28,6 % (29. 10.); Regeneron ±4,3 % / +13,3 % (30. 10.); Salesforce ±8,1 % / +22,6 % (26. 8.); Reddit ±12,9 % / −29,2 % a Roblox ±15,3 % / −18,1 % (oba 29. 10.). Zdroj: tamtéž. Propad Intelu jsem podrobně rozebíral v samostatném článku.
- Velké nacenění, malý pohyb: Paychex ±29,0 % / −8,8 % (23. 9.); The Trade Desk ±16,8 % / +3,3 % (9. 11.); Upstart ±13,3 % / +0,3 % (3. 11.); RH ±12,6 % / 0,0 % (10. 9.); Pinterest ±12,5 % / −2,8 % (29. 10.). Zdroj: tamtéž.
- Velké firmy: z 21 sledovaných, které už reportovaly, byl skutečný pohyb mediánem asi 0,5násobkem naceněného. Citigroup, Bank of America, Meta a Alphabet se pohnuly aspoň tolik, kolik bylo naceněno. Zdroj: Saxo, Options Brief 11. 11. 2026.
- Apple 2. 11. 2026: naceněno ±4,0 %, skutečně −1,9 %; v červenci naceněno ±3,8 %, skutečně −7,4 % na závěr dne. Zdroj: EarningsWatcher, AAPL.
- Pro srovnání z jiného období: na začátku roku 2026 vydělávala strategie nákupu opcí před výsledky (straddle) průměrně asi 45 %, zatímco dvanáctičtvrtletní průměr byl kolem −2 %. Zdroj: ORATS, 12. 2. 2026.
Očekávaný pohyb po výsledcích: co si z toho beru já
Za 21 let na trzích jsem viděl mnohokrát totéž: kdo kupuje opce před výsledky, většinou přeplácí. Letošní podzim to potvrzuje. Když se zhruba sedm z deseti akcií pohne méně, než trh čekal, kupec opce obvykle prodělá — i když správně odhadne směr. Po zveřejnění zprávy totiž nejistota zmizí a s ní velká část ceny opce. Tomu se říká propad implikované volatility (anglicky „IV crush“).
Jenže tady většina lidí udělá druhou chybu: řeknou si, že tedy stačí opce před výsledky prodávat. Podívejte se na Intel. Prodejce opcí si inkasoval pojistné odpovídající pohybu kolem 8,5 % a akcie se pohnula o 28,6 %. Jeden takový případ dokáže smazat zisky z desítek klidných čtvrtletí. Očekávaný pohyb po výsledcích je průměrný odhad, ne strop.
A musím dát za pravdu i těm, kteří tvrdí opak, že opce jsou letos levné. Zdroj, ze kterého beru 28 %, ve stejném textu uvádí, že čtyři z pěti potvrzených firem naceněný pohyb překročily. Rozdíl je v tom, co měříte: nejvyšší výkyv během dne, nebo závěrečnou cenu. Intradenní výkyv je delší a obchodník, který v něm má stop-loss, ho pocítí naplno. Proto beru s rezervou každý titulek typu „opce jsou předražené“ nebo „opce jsou levné“, dokud nevím, jak autor počítal.
Praktické poučení, které si z toho beru: před každou výsledkovou zprávou se nejdřív podívám, jaký očekávaný pohyb po výsledcích trh nacenil, a teprve potom řeším, kam si myslím, že akcie půjde. A velikost pozice volím podle toho nejhoršího scénáře, ne podle průměru. Průměr vás nezruinuje, extrém ano.
Důležité upozornění
Očekávaný pohyb po výsledcích uvedený v článku je orientační údaj a různé zdroje ho počítají z různých expirací, v různý čas a různou metodou, proto se čísla mohou lišit. Předběžná data za podzimní sezónu se ještě mění. Opce jsou pákový nástroj: kupující může přijít o celou zaplacenou prémii, prodávající může ztratit výrazně víc, než inkasoval.
Vše uvedené na tomto blogu je určeno pouze pro vzdělávací účely a není to investiční doporučení. Obchodování na finančních trzích je spojeno s rizikem ztráty kapitálu, včetně ztráty celé investované částky.
O autorovi
Jmenuji se Martin Kopáček a na finančních trzích obchoduji 21 let — akcie, futures i opce. Na blogu a ve streamech rozebírám skutečné události na trzích tak, aby z nich bylo vidět, jak trh přemýšlí, ne jen co se stalo. Vydávám newsletter INSIDER: Pohled pod pokličku a vedu obchodní komunitu Čtvereček.
Kam dál
Pokud chcete podobné rozbory pravidelně, přihlaste se k odběru,
Pokud vás zajímá, jak vypadá můj daytrading nebo moje práce s opcemi v praxi — včetně řízení pozic, které se obrátí proti nám — podívejte se na moje živé streamy a na komunitu Čtvereček, přístup k výsledkům máte denně po registraci ZDE (mailem pošlu přístupové údaje).
Časté otázky
Co je očekávaný pohyb po výsledcích a jak se počítá?
Je to procentní pohyb akcie, se kterým trh počítá po zveřejnění výsledkové zprávy. Nejjednodušeji se odhadne tak, že se sečte cena kupní a prodejní opce se stejnou realizační cenou blízko aktuálního kurzu a nejbližší expirací po zprávě a vydělí se cenou akcie.
Jak často akcie překročí pohyb naceněný opcemi?
V podzimní sezóně 2026 to podle závěrečných cen bylo zhruba 28 % firem (109 z 388, stav k 10. 11.). U velkých firem sledovaných bankou Saxo byl skutečný pohyb mediánem asi poloviční oproti naceněnému. Když se ale měří nejvyšší výkyv během dne, vychází překročení výrazně častěji.
Proč kupci opcí před výsledky často prodělají, i když trefí směr?
Kvůli propadu implikované volatility. Po zprávě nejistota zmizí a cena opce klesne. Pokud se akcie pohne méně, než bylo naceněno, opce ztratí hodnotu i při pohybu správným směrem.
Je výhodné prodávat opce před výsledkovou zprávou?
Většinou si prodávající inkasuje pojistné, ale nese riziko extrémního pohybu. U Intelu letos opce čekaly zhruba 8,5 % a akcie se pohnula o 28,6 %. Jeden takový případ může smazat zisky z mnoha klidných čtvrtletí. Tohle není investiční doporučení.
O kolik spadla akcie Intelu po výsledcích v říjnu 2026?
O 28,6 % za jeden den, při pohybu naceněném opcemi kolem ±8,5 %. Šlo o 3,4násobek očekávaného pohybu a o největší denní propad akcie od roku 1974.

 Past jménem IPO: za týden jde na burzu Anthropic. Přijdou Češi zase o 70 %?
Martin Kopáček — 21 let praxe v obchodování na finančních trzích. Publikováno…
 Akcie dodavatele čipů pro Nvidii ztratila 58 %, pákový fond na ni 90 %. Korejci přesto kupují páku
Martin Kopáček — 21 let praxe v obchodování na finančních trzích. Publikováno…