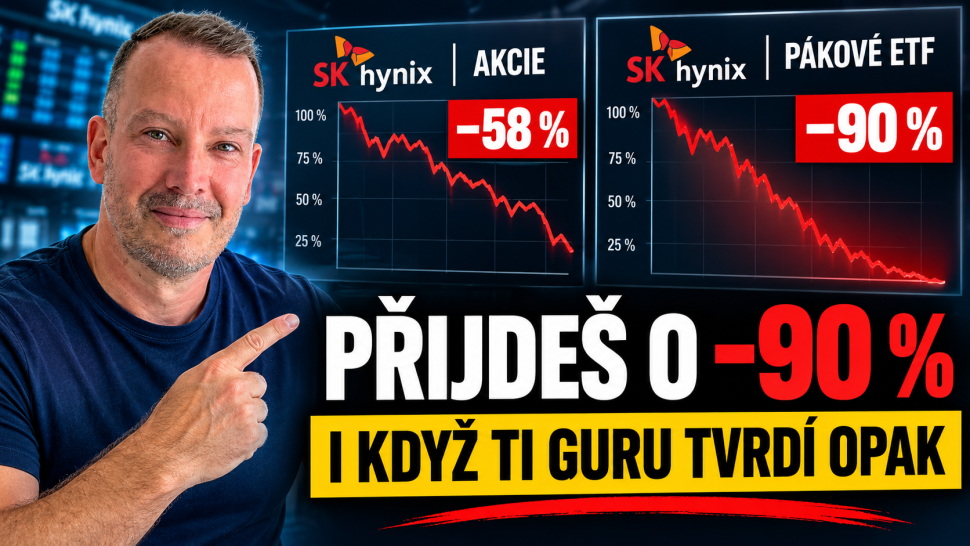
Akcie dodavatele čipů pro Nvidii ztratila 58 %, pákový fond na ni 90 %. Korejci přesto kupují páku
Martin Kopáček — 21 let praxe v obchodování na finančních trzích. Publikováno 11. listopadu 2026. Kategorie: Psychologie obchodování a řízení rizika.
Proč by vás to mělo zajímat, i když SK hynix neznáte
SK hynix je jihokorejský výrobce paměťových čipů HBM, které sedí vedle akcelerátorů Nvidie a krmí je daty. Podle dat Counterpoint, které cituje Bloomberg, měla firma ve čtvrtém čtvrtletí 2025 asi 57 % světových tržeb z těchto čipů a je hlavním dodavatelem Nvidie. Její tržní hodnota 27. května 2026 přesáhla bilion dolarů a akcie podle zdrojů vyrostla zhruba o 900 % za jeden až dva roky. Právě takhle vypadá akcie, o které hodně lidí slyší, až když už je vysoko. A pak spadla.
Jenže to hlavní není Korea. Pákové fondy, tedy fondy, které slibují dvojnásobek nebo trojnásobek denního pohybu akcie, dnes nabízejí i evropští emitenti, například Leverage Shares, a v USA do trojnásobného čipového fondu SOXL v říjnu přiteklo čistých 7,27 miliardy dolarů. Tohle je příběh, který byste měli znát dřív, než si takový fond koupíte: akcie ztratila 58 %, ale fond na ni téměř 90 %. Níže vysvětluju, proč.
Klíčové body
- Korejské pákové ETF Kodex SK Hynix Single Stock Leverage ztratilo od 22. června do 10. listopadu 2026 89,64 % (z 44 000 na 4 515 wonů), zatímco samotná akcie SK hynix je od vrcholu níž o 58,48 %.
- Dvojnásobný ETF na akcii Samsung Electronics ztratil 79,3 %, akcie Samsungu je od vrcholu dole o 45,13 %.
- Index Kospi 10. listopadu vyskočil o 4,39 % na 5 239,13 bodu, přesto zůstává o 42,52 % pod červnovým vrcholem 9 114,55 bodu.
- Podle dat korejského dohledu FSS prodělali drobní investoři na jednoakciových pákových produktech od 27. května do 14. srpna 2026 celkem 6,31 bilionu wonů (asi 4,74 miliardy dolarů).
- Za poslední týden přesto nakoupili za 955 miliard wonů dvou indexových pákových fondů.
O co jde
Dvojnásobná sázka na akcii, která spadla o 58 %, neztratila 116 %. Ztratila skoro 90 %. To zní jako drobnost, dokud si nespočítáte, co to znamená pro cestu zpátky: akcii SK hynix stačí na návrat k vrcholu vyrůst o zhruba 141 %, pákové ETF na ni by muselo vyrůst o zhruba 875 %. Přesně tahle propast mezi „dvakrát víc“ a skutečností je dnes nejdražší lekcí korejských drobných investorů, o které 11. listopadu píše Korea JoongAng Daily.
Jak stejný výprodej čipových akcií vypadal z pohledu velkých hráčů, jsem rozebíral v článku o tom, jak hedgeové fondy za pět dní smazaly téměř dva roky nákupů AI akcií. Tady je druhá strana téhož trhu: drobní investoři, kteří místo snižování rizika přidávali páku.
Pákové ETF (burzovně obchodovaný fond s pákou) slibuje dvojnásobek nebo trojnásobek denní změny podkladového aktiva. Klíčové slovo je denní. Za delší dobu se výsledek od „dvakrát víc“ rozchází, a když trh kolísá nahoru a dolů, rozchází se vždycky v neprospěch držitele.
Přesná čísla
- Kodex SK Hynix Single Stock Leverage ETF: z 44 000 wonů (22. června 2026) na 4 515 wonů, tedy −89,64 %. Zdroj: Korea JoongAng Daily, 11. 11. 2026.
- Kodex Samsung Electronics Single Stock Leverage ETF: z 31 325 wonů (2. června) na 6 500 wonů, −79,3 %. Zdroj: tamtéž.
- Akcie SK hynix: 1,21 milionu wonů, −58,48 % od vrcholu. Samsung Electronics: 198 900 wonů, −45,13 % od vrcholu. Zdroj: tamtéž.
- Kospi 10. listopadu: +4,39 % (+220,28 bodu) na 5 239,13 bodu, po otevření se spustil takzvaný sidecar (krátké pozastavení programových obchodů). Index je 42,52 % pod vrcholem 9 114,55 z 22. června a 20,93 % níž než před měsícem. Zdroj: tamtéž, data Korea Exchange.
- Čtyři dny předtím, 6. listopadu, spadl Kospi po otevření o víc než 8 % za tři minuty a burza zastavila obchodování. Zdroj: SBS News, 6. 11. 2026.
- Ztráty drobných investorů na jednoakciových pákových produktech od 27. května do 14. srpna 2026: 6,31 bilionu wonů, z toho 2,32 bilionu realizovaných a 3,99 bilionu nerealizovaných. Lidé ve věku 40–59 let nesou 62,1 % ztrát. Zdroj: data FSS zveřejněná poslancem Park Jun-taem, The Herald Business, 21. 10. 2026. Součet podle věkových skupin dává asi 6,23 bilionu, rozdíl zhruba 0,08 bilionu článek nevysvětluje.
- Už v červenci byl ETF na SK hynix podle dat LSEG o zhruba 70 % pod červnovým maximem. Zdroj: TipRanks, 20. 7. 2026.
- Čisté nákupy za poslední týden: Kodex Kosdaq 150 Leverage 521,6 miliardy wonů, Kodex Leverage 433,4 miliardy wonů (data ETF Check). Zdroj: Korea JoongAng Daily.
- Totéž se děje v USA: do trojnásobného čipového fondu SOXL přiteklo v říjnu čistých 7,27 miliardy dolarů, zatímco fond za měsíc ztratil 47,89 %. Korejští drobní investoři do něj v říjnu čistě vložili 2,97 miliardy dolarů. Zdroj: 24/7 Wall St., 3. 11. 2026.
Proč pákové ETF ztrácí víc, než „dvakrát tolik“
Ukážu to na jednoduchém příkladu, který si každý přepočítá na kalkulačce. Akcie stojí 100. První den spadne o 30 % na 70, druhý den vyroste o 30 % na 91. Akcie je dole o 9 %.
Dvojnásobný fond první den ztratí 60 % a stojí 40. Druhý den vyroste o 60 % a stojí 64. Fond je dole o 36 %, tedy čtyřikrát víc než akcie, ne dvakrát.
Tomu se říká rozpad volatilitou. Čím víc trh kolísá, tím víc z fondu ukusuje, i když se podkladová akcie nakonec vrátí tam, kde byla. A korejský trh v posledních týdnech kolísá extrémně: 5. listopadu −5,28 %, 6. listopadu zastavení obchodování, 10. listopadu +4,39 %. Pro pákový produkt je to to nejhorší možné prostředí.
Co si z toho beru já
Za 21 let jsem viděl spoustu způsobů, jak přijít o peníze, a tenhle patří k nejzáludnějším, protože vypadá nevinně. Žádný margin účet, žádná výzva k doplnění zajištění, žádný broker, který vám zavolá. Koupíte si ETF jako běžnou akcii a máte pocit, že víc než vložené peníze ztratit nemůžete. To je pravda. Jenže vložené peníze ztratíte mnohem rychleji, než si myslíte.
Nejvíc mě na korejském příběhu nezaráží samotné ztráty, ale to, co přišlo po nich. Lidé, kteří ztratili 80 a 90 %, nepřestali. Po zpřísnění pravidel jen přesunuli peníze z jednoakciových pákových produktů do indexových pákových produktů. JoongAng cituje člověka, který si naspořil skoro 500 milionů wonů a přišel o víc než 90 %. To není investiční strategie, to je honba za ztrátou — psychologická past, kdy se člověk snaží jedním velkým obchodem vrátit to, co ztratil.
Beru to jako učebnicovou ukázku tří chyb najednou. Zaprvé, páka držená týdny a měsíce, i když je produkt stavěný na jeden den — výrobci to přímo píšou do dokumentace. Zadruhé, přikupování do padajícího trhu s pákou, takzvané průměrování dolů, které u pákového produktu znamená, že každým nákupem zvětšujete pozici, která se rozpadá. Zatřetí, žádný předem daný bod, kdy řeknu „tady končím“.
Abych byl férový: pákové produkty nejsou samy o sobě zlo. Na rychlý denní obchod, kde vím, kde vystupuji, je to legitimní nástroj. Problém nastává ve chvíli, kdy z denního nástroje udělám dlouhodobou investici. A u drobných obchodníků je obecně úspěšnost nízká — podle opakovaných studií z různých trhů většina z nich v dlouhodobém horizontu prodělává. S pákou se ta čísla nezlepšují, jen se zrychlují.
Moje praktické pravidlo: když nevím, kde vystoupím se ztrátou, nevstupuji. A když obchoduji s pákou, počítám velikost pozice z toho, kolik jsem ochotný ztratit, ne z toho, kolik bych chtěl vydělat.
Důležité upozornění
Vše uvedené na tomto blogu je určeno pouze pro vzdělávací účely a není to investiční doporučení. Obchodování na finančních trzích, a zvlášť s pákovými produkty, nese vysoké riziko ztráty kapitálu, včetně ztráty celé investované částky. Čísla v článku vycházejí z uvedených zdrojů k datu jejich zveřejnění a mohou se rychle měnit.
O autorovi
Jmenuji se Martin Kopáček a na finančních trzích obchoduji 21 let — daytrading, opce i delší pozice. Na blogu martinkopacek.cz a v newsletteru INSIDER: Pohled pod pokličku rozebírám to, co se na trzích skutečně děje, s čísly a odkazy na zdroje. Se svou komunitou obchodníků každý den řeším hlavně jednu věc: jak řídit riziko tak, aby jeden špatný obchod nesmazal měsíce práce.
Kam dál
Pokud chcete podobné rozbory pravidelně, přihlaste se k odběru,
Pokud vás zajímá, jak vypadá můj daytrading nebo moje práce s opcemi v praxi — včetně řízení pozic, které se obrátí proti nám — podívejte se na moje živé streamy a na komunitu Čtvereček, přístup k výsledkům máte denně po registraci ZDE (mailem pošlu přístupové údaje).
Časté otázky
Proč pákové ETF ztrácí víc než dvojnásobek poklesu akcie?
Protože násobí denní změny, ne změnu za celé období. Když trh kolísá nahoru a dolů, ztráty se skládají nepříznivě. V příkladu výše akcie po poklesu o 30 % a růstu o 30 % ztratí 9 %, dvojnásobný fond 36 %.
Kolik ztratili korejští investoři na pákových ETF v roce 2026?
Podle dat dohledu FSS, která zveřejnil poslanec Park Jun-tae, prodělali drobní investoři na jednoakciových pákových produktech od 27. května do 14. srpna 2026 celkem 6,31 bilionu wonů, asi 4,74 miliardy dolarů. Novější souhrnné číslo zatím zveřejněné není.
Můžu na pákovém ETF ztratit víc, než jsem vložil?
Ne, maximální ztráta je vložená částka. Jak ukazuje ETF na SK hynix s poklesem o 89,64 %, k té hranici se ale můžete dostat velmi rychle, i když podkladová akcie „jen“ spadne o polovinu.
Je pákové ETF vhodné na dlouhodobé držení?
Výrobci sami uvádějí, že tyto fondy cílí na násobek denní změny a za delší dobu se výsledek může výrazně lišit. Já je beru jako nástroj na krátké obchody s předem daným výstupem, ne jako investici na měsíce.
Kolik musí pákové ETF vyrůst, aby se vrátilo po ztrátě 90 %?
Zhruba o 900 %. Konkrétně ETF na SK hynix by z 4 515 wonů potřebovalo vyrůst o asi 875 %, aby se vrátilo na 44 000 wonů. Akcie samotná potřebuje k vrcholu zhruba 141 %.

 Hedgeové fondy smazaly za pět dní téměř dva roky nákupů AI akcií. Čipy pak vyskočily o 6,9 %
Martin Kopáček — 21 let praxe v obchodování na finančních trzích. Publikováno…
 Šéf Nvidie a údajná čínská špionka: může americká vláda sebrat akcie Nvidie?
Klíčové body Šéf Nvidie Jensen Huang čelí zprávám, podle nichž američtí zpravodajci…
 Sklady mědi na šanghajské burze vystačí Číně na méně než den. Cena mědi přitom za týden klesla o 2,7 %
Martin Kopáček — 21 let praxe v obchodování na finančních trzích. Publikováno…